OpenAI vs Anthropic:为什么体量更大的巨无霸,反而排在后面上市?

导读:在上一篇文章中,我们深度拆解了 Anthropic 招股书草案中“807 亿账面巨亏”的会计悖论与造血拐点。然而,伴随这份草案浮出水面的,是一场更为震撼的资本大戏——全球 AI 领域的双雄争霸,正在迎来一场极其戏剧性的 IPO 抢跑。论用户认知与体量,坐拥 9 亿周活、5000 万订阅者的 OpenAI 毫无疑问是绝对的领头羊;但在通往纳斯达克的赛道上,这家估值超 8500 亿的超级巨无霸却将上市推迟到了 2027 年,反而让规模更小的 Anthropic 抢先在今年 11 月敲钟。为什么体量更大的公司反而排在后面?这场万亿美元级上市赛跑的背后,究竟隐藏着怎样的资本算盘与现实困境?
引子:反常识的排位赛
如果在半年前问华尔街的科技分析师:“谁会成为史上规模最大的 AI 上市第一股?”绝大多数人的答案一定是 Sam Altman 和他的 OpenAI。
毕竟,从任何公开维度看,OpenAI 都是大模型宇宙中无可争议的霸主:
- 用户规模:全球周活跃用户(WAU)早在年初便正式突破 9 亿(900M+),并在夏季冲刺至 10 亿大关;
- 付费底盘:拥有超过 5,000 万 个人付费订阅用户,企业席位超 700 万个;
- 商业化吸金:2026 年三季度净口径年化营收(ARR)已跨越 500 亿美元 大关。
相比之下,由离开 OpenAI 的 Amodei 兄妹创立的 Anthropic,无论是用户知名度还是团队体量,向来被视为追赶者。
然而,2026 年秋天的资本市场却端出了一个匪夷所思的局面:
体量更小的 Anthropic 正在以惊人的速度推进承销商路演,预计将在 11 月中下旬正式挂牌纳斯达克;而估值高达 8,520 亿美元、手握史上最大私募轮的 OpenAI,却公开宣布将 IPO 推迟至 2027 年。
规模更大的巨无霸,为什么反而不敢先上市?
要理解这一幕,我们必须看透华尔街在当前高利率周期下的根本审美:Anthropic 卖给企业客户的是一份实打实的“利润表”,而 OpenAI 卖给全球用户的是一个宏大的“超级流量入口”——而在当下的公开市场,严苛的公募基金现阶段只愿意为前者付钱。
一、一场行业乌龙:S-1 秘密递交的时间密码
在梳理这场赛跑之前,我们需要先澄清一个在财经媒体圈流传甚广的“乌龙事件”。
今年早些时候,彭博社、财富(Fortune)与 Axios 曾先后报道“OpenAI 已于 5 月 22 日向 SEC 秘密提交了 S-1 注册声明”,引发全球科技圈震动。但后续的官方核查证实:5 月 22 日所谓递交纯属媒体的预热误报,真正的秘密递交时间是 2026 年 6 月 8 日。
这个日期极为微妙:
Anthropic 提交秘密 S-1 的时间是 2026 年 6 月 1 日,整整比 OpenAI 抢先了一周。
而在 OpenAI 正式递交的 6 月 8 日当天,大洋彼岸的苹果全球开发者大会(WWDC)发生了一场标志性地震:苹果宣布与 Google 达成重磅合作,Siri 将默认接入 Gemini 引擎。此前被外界视为与苹果深度绑定的 OpenAI,在递交招股书的同一天,实质上丢掉了移动生态最关键的分销主阵地之一。
伴随这一周的时间差,Anthropic 在一级市场的估值甚至实现了反超(5 月 28 日 Series H 轮投后估值触及 9,650 亿美元,微超 OpenAI 3 月轮的 8,520 亿美元)。AI 资本市场的“长子继承权”,从那一刻起悄然易主。
二、OpenAI 的两难账本:同款会计放大器与真实的烧钱黑洞
与我们在上一篇分析 Anthropic 807 亿亏损时完全一致,根据英国《金融时报》(FT)与《财富》杂志披露的泄露审计财报,OpenAI 同样拥有一个极其吓人的“账面亏损放大器”。

图 1OpenAI 2025 财务结构拆解:预订营收 $13.07B,实际经营亏损 -$20.92B;因营利性公共利益公司(PBC)转型相关金融工具重估,账面叠加了高达 $41.55B 的一次性非现金记账,最终导致报表净亏损录得 -$38.5B。(数据:英国金融时报 FT 与财富 Fortune 泄露审计财报)
1. 2025 真实账本:每赚 1 美元,依然亏掉 1.60 美元
从审计财报看,OpenAI 的 2025 年展现出强烈的两极性:
- 收入端:全年预订营收(Booked Revenue)录得 130.7 亿美元,展现了消费级产品的超强变现力;
- 成本端:研发开支(R&D)高达 191.8 亿美元,销售与管理费用 57.3 亿美元,营业成本 75.0 亿美元;
- 经营亏损:实际经营亏损(Operating Loss)达 -209.2 亿美元。这意味着在 2025 年,OpenAI 每赚入 1 美元营收,业务本身仍要净亏损 1.60 美元(尽管相比 2024 年每赚 1 美元亏 2.37 美元有了明显修复,但依然未见经营性盈利曙光)。
而报表上惊人的 -385 亿美元净亏损 中,有超过 415.5 亿美元 属于重组为公共利益公司(PBC)时产生的股权与衍生金融工具公允价值重估。这一机制与 Anthropic 的 720 亿债务重估完全是同根同源的会计产物。
2. 现金流鸿沟:造血转正 vs 持续失血
然而,两家公司在进入 2026 年后的财务轨迹,走出了完全相反的斜率:
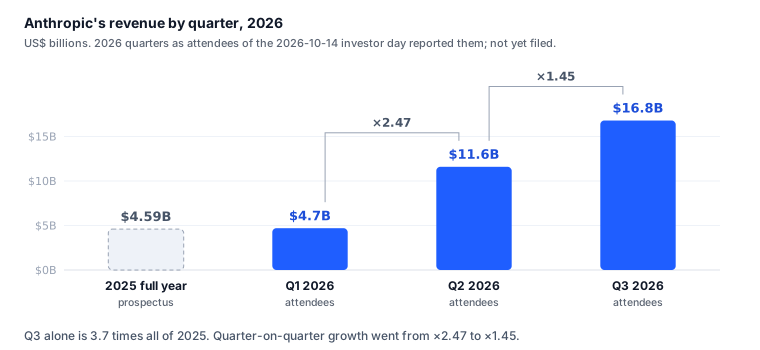
图 2Anthropic 季度营收演化:Q1 $4.7B ➔ Q2 $11.6B ➔ Q3 $16.8B。其不仅在 Q3 单季产出 2025 全年 3.7 倍的收入,更在 Q2、Q3 实现了调整后经营利润连续转正(Q3 经营利润率 11%)。(数据:Reuters / S-1 草案;图:SweetValueLab)
相较于 Anthropic 凭借向企业销售 Coding 工具(每 $1 算力产出 $1.70 营收)率先跨过调整后经营盈利门槛,OpenAI 的烧钱速度正在走向更庞大的未知数:
- 单一供应商黑洞:仅 2025 年一年,OpenAI 流向单一供应商微软 Azure 的云算力账单就高达 172 亿美元,直接超过了其全年的总营收规模!
- 长期失血预期:据 FT 转述给主权基金的投资人推介材料,OpenAI 预测 2026 至 2030 年的累计自由现金流(FCF)将录得惊人的 -2,780 亿美元(-$278B);
- 华尔街日报(WSJ)援引模型测算,到 2028 年,OpenAI 单年的现金消耗(Burn Rate)将飙升至 850 亿美元。即使是今年 3 月刚刚完成的 1,220 亿美元超级融资轮,在如此狂暴的算力基建推进下,预计也将在 2028 年底见底。
三、8520 亿回购停滞:市场用真金白银投出的怀疑票
今年 3 月 31 日,OpenAI 正式宣布收官了人类商业史上最大单笔私募融资——总额 1,220 亿美元($122B),投后估值锁定在 8,520 亿美元($852B)。
这笔融资的阵容堪称豪华:
- 亚马逊(Amazon) 出资 500 亿美元;
- 英伟达(Nvidia) 出资 300 亿美元;
- 软银(SoftBank) 出资 300 亿美元(分期入资,持股约 13%);
- 传统顶级机构约 120 亿美元;
- 甚至破天荒地通过财富管理渠道向高净值散户开放了 30 多亿美元额度。
但这份狂欢背后,隐藏着一个鲜为人知的硬约束条款:
在亚马逊出资的 500 亿美元中,有整整 350 亿美元属于“或有资本(Contingent Capital)”——合同明文规定,这笔钱只有在 OpenAI 于 2028 年底前成功实现 IPO、或由独立委员会认定达成通用人工智能(AGI)里程碑时,才会真正电汇到账。
更具风向标意义的一幕发生在 2026 年 8 月 10 日:
OpenAI 批准了一笔规模达 70 亿美元($7B) 的员工持股要约回购(Tender Offer)。在当时,市场的最新数据显示:OpenAI 的年化营收从 2 月份的 250 亿美元飙升到了 8 月份的 400 亿美元,五个月内业务体量暴增了 60%。
按照正常的估值逻辑,这笔回购至少应当溢价 30%–50%。
然而,彭博社与 CNBC 的披露让所有人大跌眼镜:
这场 70 亿美元的回购,每股定价严格维持在 8,520 亿美元原价,纹丝未动。
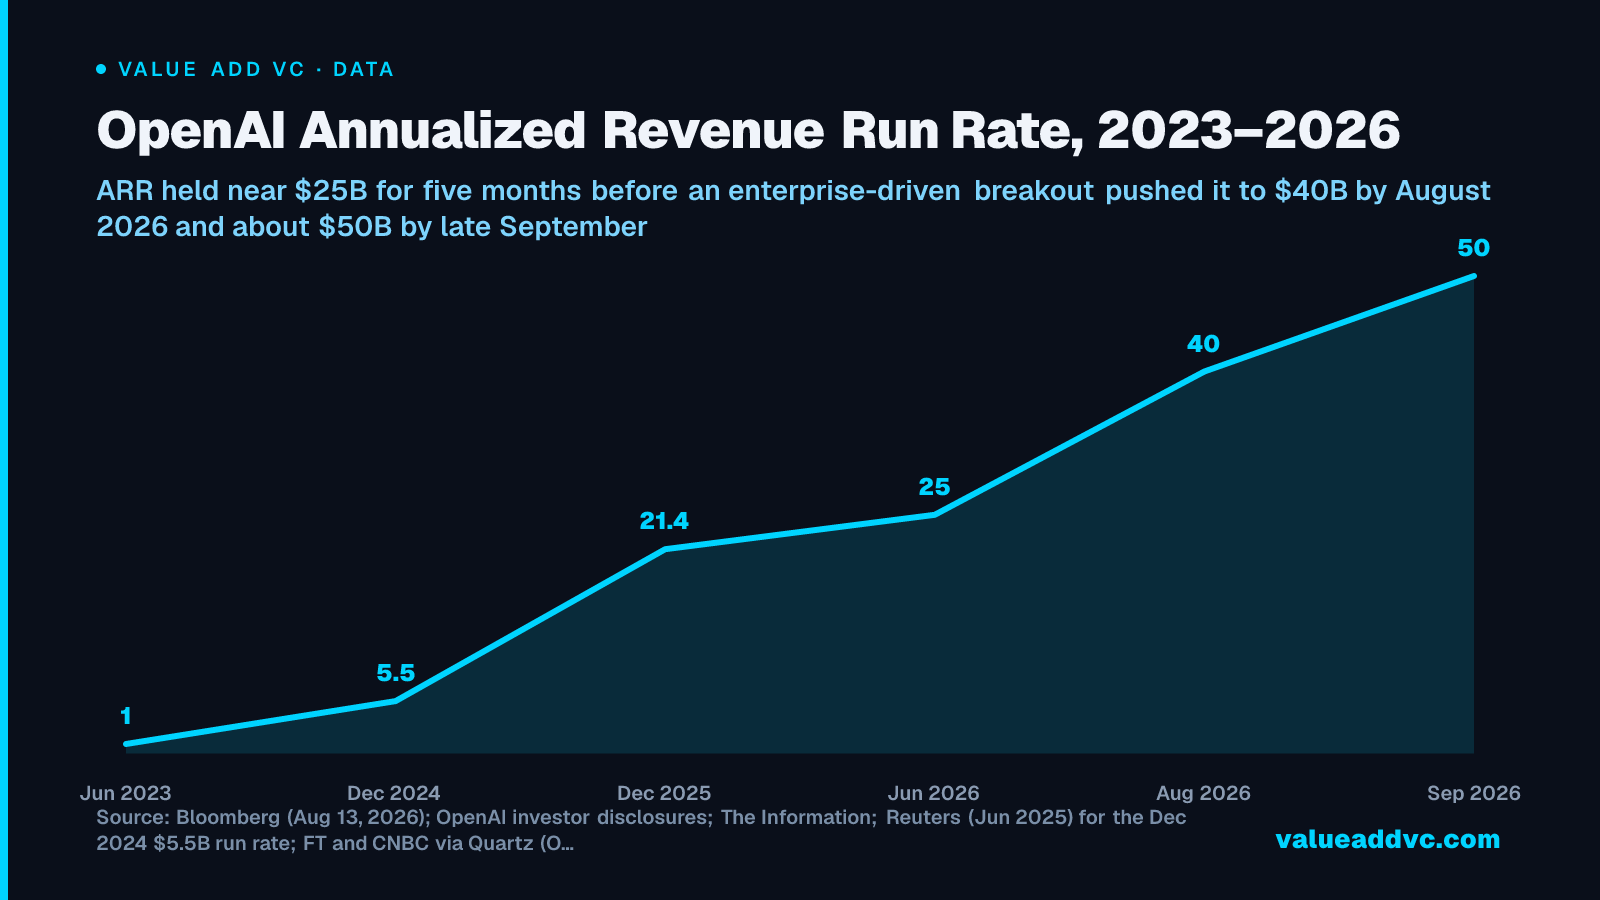
图 3OpenAI 2023–2026 年化营收(ARR)爬坡走势:在经历五个月停滞于 $25B 平台期后重新提速至 $40B–$50B,但估值倍数在此期间并未获得同比例扩张。(数据:Bloomberg / FT / CNBC;图:ValueAddVC)
这一冷酷的交易现实释放了极其清晰的信号:即便是参与回购的顶级机构老股东,也拒绝在 8520 亿的基础上再掏哪怕一分钱溢价。
Sam Altman 曾反复强调,OpenAI 必须在达到 1 万亿美元($1T) 的估值锚点后才考虑进入公开市场。如果一家公司营收涨了 60% 估值却只能原地踏步,此时强行推向美股公开市场,极有可能面临上市即下折的估值杀。
四、资本结构对决:轻装上阵 vs 历史遗留重担
为什么 Anthropic 能够“小步快跑”奔向纳斯达克,而 OpenAI 却被绊住?
如果我们把两家公司的股权与治理架构摊开对比,答案便一目了然:
| 关键治理与资本维度 | Anthropic(轻装冲刺) | OpenAI(包袱沉重) |
|---|---|---|
| 顶层法律架构 | 公共利益公司(PBC)+ 5 层股权隔离 | 公共利益公司(PBC)+ 非营利基金会双层控股 |
| 创始人投票权控制 | 极度收拢稳固:设立 Founder LLC,7 位创始人仅持有约 14% 经济股份,但通过 Class F 股牢牢掌握 50.1% 绝对投票权,辅以 LTBT 长期信任架构 | 多方利益胶着:非营利性基金会保留约 26% 经济权益(对应超 $130B 账面价值)并拥有专属 Class N 董事会控制权;管理层控制力受到机构牵制 |
| 战略科技巨头持股 | 亚马逊(持股 15–21%)与谷歌(持股 ~14%)为被动战略财务股东,无排他霸王条款 | 微软持股高达约 27%(市值超 $135B);早期深度绑定,IP 商业化知识产权授权已锁定延至 2032 年 |
| 算力与供应链协议 | 签署约 $518B 算力采购承诺(47% 收入通过 AWS/GCP 云路由) | 每年固定向微软支付超百亿算力开支;另牵头推行 $500B “星际门(Stargate)”基建项目,至 2030 年资本规划高达 $856B |
| 上市最大的合规障碍 | 基本扫清:约 $72B 可转换债券在敲钟时刻自动按预设价格转换为普通股,报表瞬间出清 | 错综复杂:如何向 SEC 证明非营利基金会 26% 投票权与公众股东利益无冲突?如何处理微软 27% 超大体量流通盘?全未解决 |
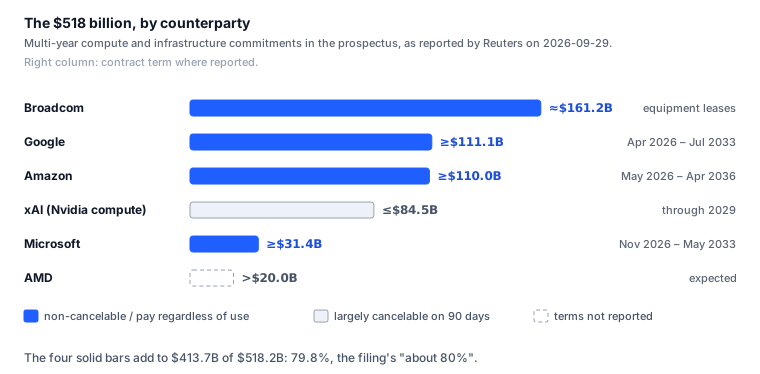
图 4Anthropic 算力锁链拆解:相比于 OpenAI 深度捆绑微软 Azure,Anthropic 的 $5,180 亿承诺分散于博通、谷歌、亚马逊等多元伙伴,资本出清路径更清晰。(数据:Reuters / S-1 草案;图:SweetValueLab)
正如前摩根士丹利科技承销专家所指出的:Anthropic 是一家为了商业化和 IPO 从第一天起就精密设计的现代公司;而 OpenAI 是一艘由非营利研究所半路改造出来的航空母舰,船体上挂满了与微软、非营利董事会以及早期捐赠者未解的利益缆绳。 梳理这些包袱,CFO Sarah Friar 至少需要整整一年的合规打磨。
五、定价锚定效应与承销商的华尔街博弈
科技史上的每一场伟大 IPO,都是一场“谁先定价、谁定锚点”的心理战。
目前,两家公司的承销阵容高度重叠:高盛(Goldman Sachs)与摩根士丹利(Morgan Stanley)同时担任两家公司的核心保荐承销商。 投行两头押注,而这也直接导致了两家公司在挂牌时点上的微妙博弈。
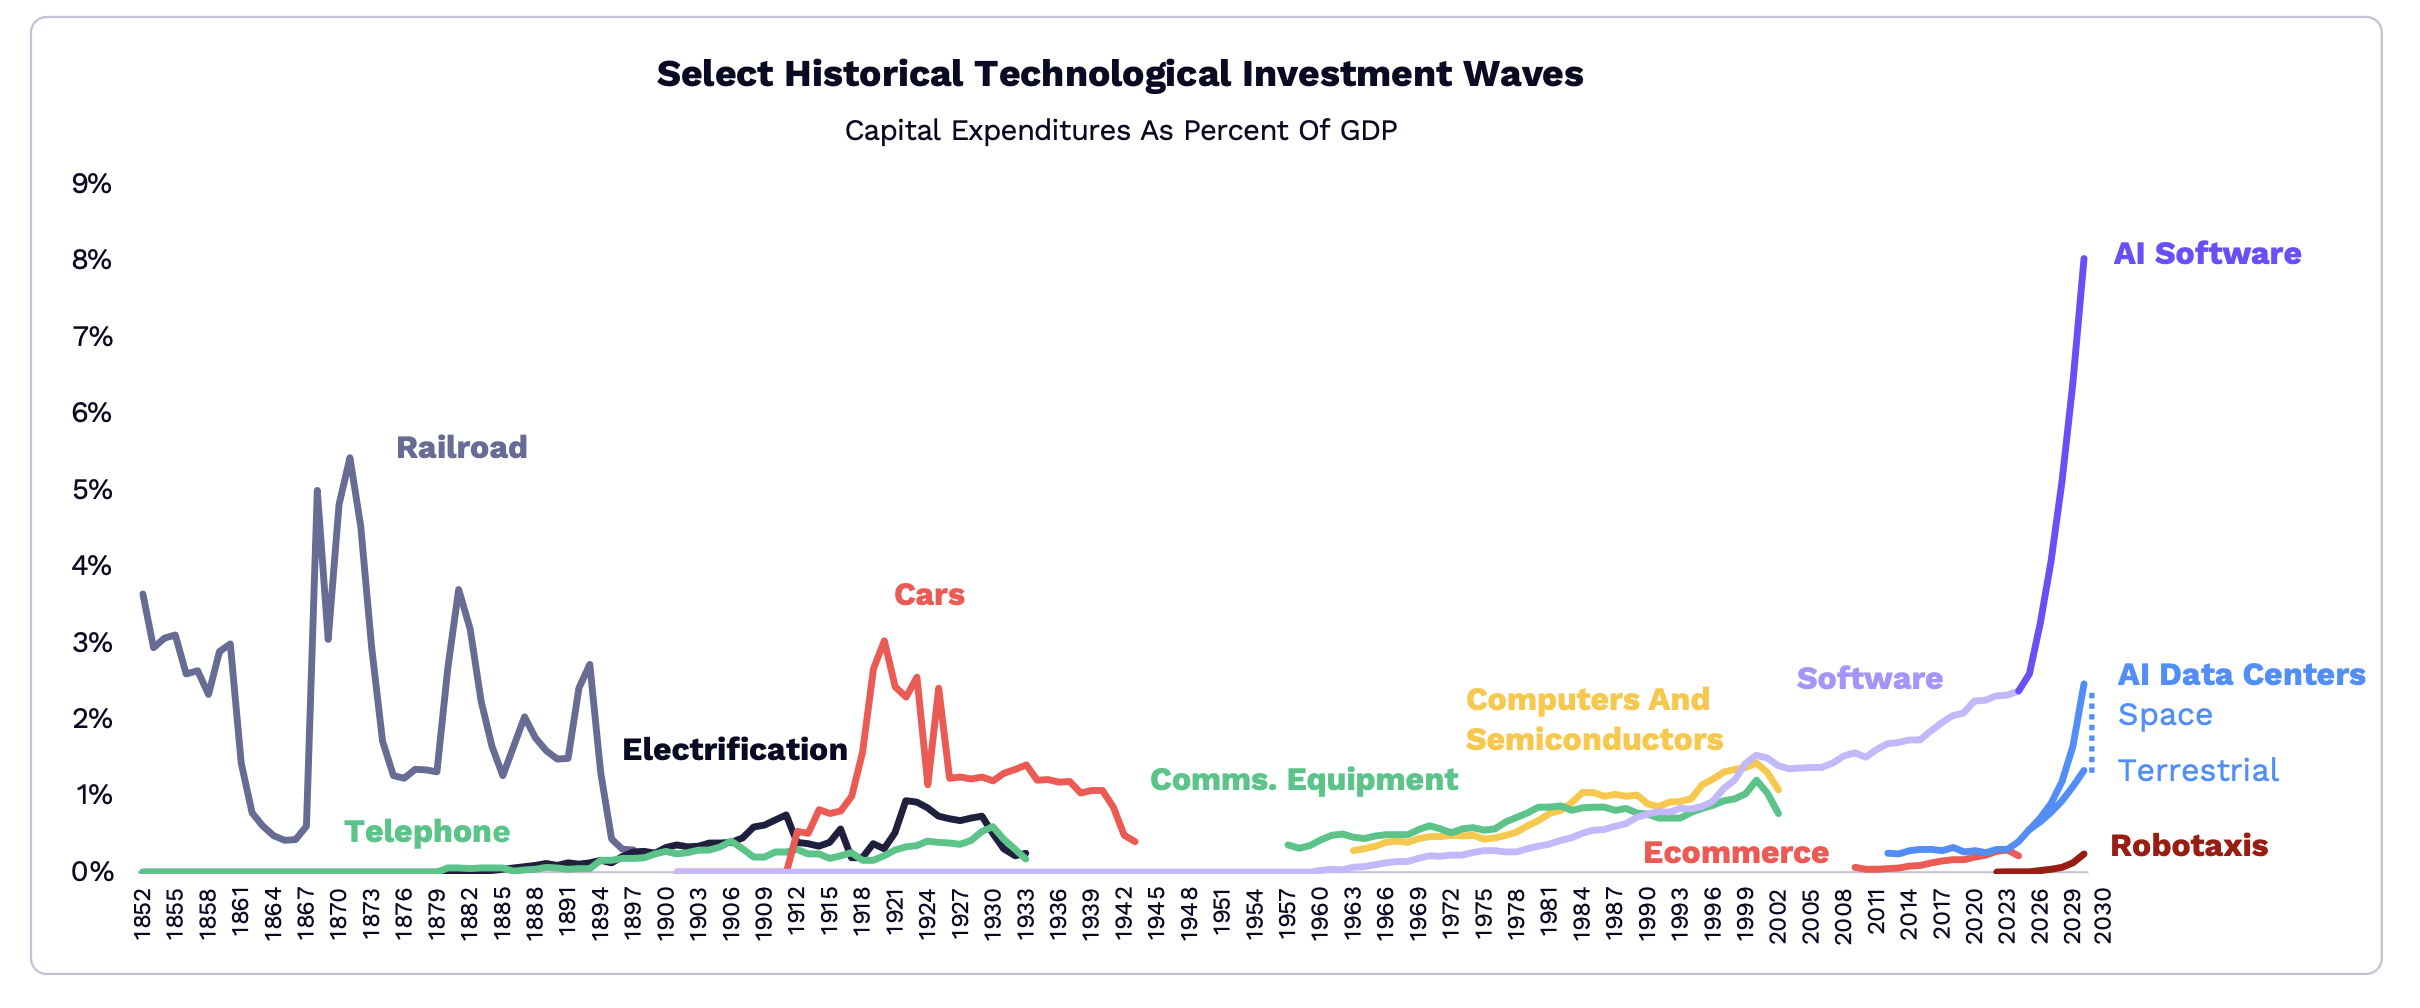
图 5ARK Invest 测算前沿 AI 资本开支占全球 GDP 比重:其扩张速度已超越 1873 年美国铁路大跃进,巨额融资必须依靠公开资本市场的持续注血。(数据:ARK Invest via Fortune)
谁先上市,谁就是“定盘星”
- 如果 Anthropic 在 11 月中旬顺利挂牌,且定价落在 1.5 万亿至 2.0 万亿美元 区间,按照其 Q3 年化营收(约 670 亿美元)计算,市场对其给出的市销率(P/S)将落在 22 至 30 倍 之间。
- 这个倍数将立即成为全华尔街对生成式 AI 赛道的公开标准锚。
- 一旦这个锚确立,排在后面的 OpenAI 如果在 2027 年想要挑战 1 万亿甚至 1.5 万亿美元估值,就必须接受这一倍数的严苛套算。如果届时 OpenAI 无法拿出一份哪怕微薄的营业利润表,依然顶着每年上百亿美元的现金赤字,二级市场投资者就会毫不留情地扣减估值折扣。
为什么 OpenAI 正在加速 300 亿新融资?
这也完美解释了路透社在 10 月 19 日披露的重磅动态:
OpenAI 正在紧急加速一轮规模至少 300 亿美元的超大私募轮,由软银与阿布扎比 MGX 领投,投后估值直指 1.4 万亿美元($1.4T)!
报道原文一语道破玄机:“OpenAI 之所以争分夺秒,正是为了赶在 Anthropic 预期中的 11 月中旬 IPO 之前完成交割。”
其背后的真实战术意图在于:趁着 Anthropic 还没有敲钟、公开市场估值倍数还没有被明码标价之前,OpenAI 必须在非公开市场把自己的“1.4 万亿美元身价”用白纸黑字的合同先砸死。 唯有如此,到了 2027 年真正走向公开上市时,这个 1.4 万亿才不会被二级市场的挑剔眼光轻易打折。
六、未来推演:三种可能的情景与时间表
综合当前公开市场流动性、两家公司业务进展以及预测市场的综合定价,关于这两大巨头的上市博弈,存在以下三种推演路径:
| 演绎情景 | 发生概率 | 核心触发门槛与宏观条件 | 市场与估值含义 |
|---|---|---|---|
| 情景 A (基准情形) |
~55% (注:参考 Kalshi 预测市场关于 2027 前 IPO 的 59% 合约定价,转述来源) |
• Anthropic 11 月中旬顺利挂牌,定价稳定在 $1.5T–$2.0T 区间,首发首月未发生断崖破发; • OpenAI 顺利在年末前锁定 $30B @ $1.4T 私募融资; • CFO Sarah Friar 稳步推进财报合规审计,OpenAI 2026 年底 ARR 达到 $60B+。 |
双赢演进:Anthropic 成功树立 25x 估值标杆;OpenAI 于 2027 年二季度(5-6月)顺利登陆纽交所或纳斯达克,挂牌估值顺理成章站稳 $1.2T–$1.5T,成为科技史上最大 IPO。 |
| 情景 B (破发惊吓) |
~25% | • Anthropic 挂牌后重演今年 6 月 SpaceX 惨案(SpaceX 挂牌两周内暴跌超 32%),二级市场资金对未完全按 GAAP 盈利的万亿估值发起猛烈做空; • 美股科技股因宏观利率长期高位运行(10年期美债超 5%)发生系统性估值压缩。 |
全面退潮:AI 板块整体承销倍数回落至 15x 以下;软银等重仓股东信心动摇,OpenAI 被迫将上市时间深度推迟至 2027 年底甚至 2028 年,万亿估值预期面临下修风险。 |
| 情景 C (被迫抢跑) |
~20% | • 亚马逊因战略分歧威胁撤回 350 亿美元或有注资,或者主要债权人与软银对流动性套现施加极端政治压力; • Altman 不得不打破“不到 1 万亿不上市”的原有表态。 |
折价抢跑:OpenAI 放弃 2027 年从容规划,在 2026 年底前仓促向市场提交公开 S-1,以 $800B–$900B 的大幅折扣估值挂牌冲刺,换取公开市场流动性防守。 |
七、数据口径诚实说明(关键事实边界)
在理解本报告的全部数据时,读者需保持审慎的边界意识:
- OpenAI 核心财报尚未公开披露:文中涉及的 2025 年营业成本、研发费用及 -$38.5B 净亏损,源自独立调查记者 Ed Zitron 获取并经《金融时报》验证的审计底稿泄露,其最终经 SEC 审定的 S-1 格式可能会有会计归类的重述;
- ARR 定义存在口径陷阱:近期报道中 OpenAI 出现的“700 亿美元年化营收”很大程度上包含了经由微软等生态渠道的分销总流水(Gross Merchandise Value);剔除分成后的净入账 ARR 在 2026 年秋季约为 500 亿美元,分析时切忌将毛额口径与 Anthropic 的净额口径混为一谈;
- 推迟时间表具有动态博弈属性:无论是 Altman 称 2026 上市“不明智”,还是 Sarah Friar 称“2027 上市”,均属于非法律约束性的公司对外预期管理,具体节奏仍高度取决于 Anthropic 挂牌后的实际反馈。
结语:谁在为未来买单?
回到最初的那个问题:为什么更大的 OpenAI 却排在后面?
答案或许并没有那么复杂。在硅谷的历史长河中,第一代开创者往往要承担最沉重的地基开凿成本——他们要教育数以亿计的全球用户什么是大模型,要为基础技术探索承担最昂贵的试错亏损,还要与反垄断监管和复杂的历史结构反复拉扯。
而排在后面的同行者,往往能够更从容地修剪枝叶。Anthropic 的领先不是神话,而是一个高度务实的商业选择:不要庞杂的全球入口,只要企业端最具支付意愿的黄金生产力;不要难以自洽的非营利神圣枷锁,只要符合商业规律的清晰股权。
当 11 月 Anthropic 的钟声在纽约敲响时,那不仅是一家初创公司的加冕礼,更是留给 OpenAI 和 Sam Altman 的一份公开考卷:当通向资本市场的大门被推开,那个估值万亿的超级入口,终究要向世界证明——你究竟是一台吞噬百亿资本的碎钞机,还是一部真正能源源不断印出利润的伟大引擎?
主要信息来源与核验索引
- OpenAI 官方博客:Scaling AI for everyone (2026-02-27,披露 900M WAU 与 50M 订阅)
- OpenAI 官方声明:Statement on OpenAI Nonprofit and PBC
- Fortune 独家调查:OpenAI Financials Leaked - Losses, Revenue, Profit (2026-06-16)
- ValueAddVC 深度研报:OpenAI Revenue 2026 全景与 $50B 净口径核实 (2026-10-21)
- Pick Right 事实勘误:OpenAI Confidential IPO Filing Actual Date 2026-06-08
- TechStartups 跟踪核实:Anthropic posts staggering $80.7B net loss ahead of IPO
- SweetValueLab 财务可视化:Anthropic IPO Prospectus Numbers
- Reuters 深度独家:OpenAI Accelerates $30 Billion Funding Round at $1.4T Ahead of Anthropic IPO (2026-10-19)
- 标题: OpenAI vs Anthropic:为什么体量更大的巨无霸,反而排在后面上市?
- 作者: AdenXie
- 创建于 : 2026-10-24 18:30:00
- 更新于 : 2026-10-24 18:30:00
- 链接: https://blog.adenxie.com.cn/2026/10/24/2026-10-24-openai-vs-anthropic-ipo-race/
- 版权声明: 版权所有 © AdenXie,禁止转载。