亏损 807 亿的 Anthropic,为什么正处于它历史上最健康的时刻?

导读:华尔街日报最近披露了 Anthropic 递交的秘密 S-1 招股书草案,头条令人咋舌:2026 年上半年净亏损高达 807 亿美元。舆论场瞬间炸锅,惊呼“AI 吞金兽失控”、“超级泡沫”。然而,只要真正穿透会计报表底层,你会得出一个完全相反的惊人结论:这笔巨亏非但不是坏事,反而是公司在一级市场极度受追捧的直接副产品;而这家表面上“半年亏掉 800 亿”的公司,其实刚刚跨过了盈利拐点,迎来了它商业史上最健康的时刻。
引子:耸人听闻的数字与公众的错觉
最近几天,AI 创投圈被一份泄露的文件震动了。
据《华尔街日报》与路透社报道,大模型顶流 Anthropic(Claude 背后母公司)在为其即将在纳斯达克进行的万亿美元级 IPO 冲刺时,其保密 S-1 招股书草案中的关键财务数据浮出水面:
- 2026 年上半年净亏损:807 亿美元(去年同期为 130 亿美元);
- 2026 年上半年总营收:163 亿美元(去年同期仅 11 亿美元);
- 账面算力采购承诺:高达 5,180 亿至 6,000+ 亿美元。
很多非财务专业的读者第一反应是:“半年烧光 800 亿美元,AI 商业化难道是个天大的骗局?”
如果你也有这种疑惑,那很正常——因为传统的利润表(Income Statement)在面对今天以“可转换债券”疯狂融资的超级独角兽时,正在制造一种极其荒谬的反常识会计幻觉。
一、807 亿亏损的真相:估值越暴涨,报表越难看
要看懂这笔 807 亿美元的亏损,必须先把这笔钱“拆开看”:
在这 807 亿美元中,有整整 720 亿美元(占比高达 89.2%),根本不是付给英伟达买芯片,也不是发员工工资,更没有一分钱流出公司的银行账户——它完全是一笔非现金的公允价值重估亏损(Fair Value Adjustment)。
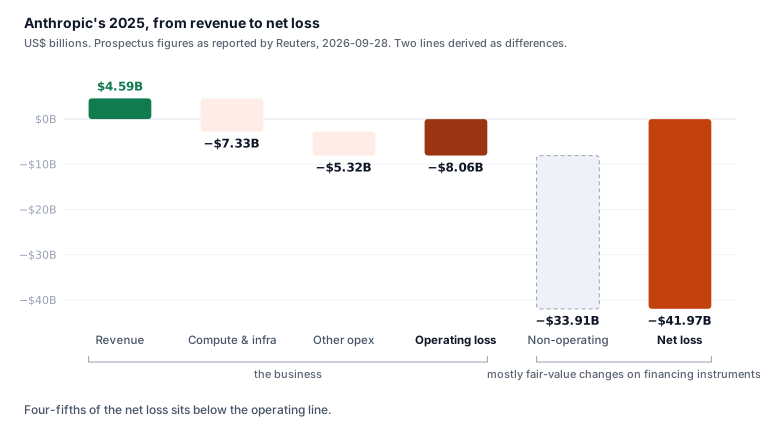
图 1Anthropic 财务结构瀑布图:以 2025 年为例,$4.59B 营收,$7.33B 算力支出,经营亏损 $8.06B;但高达 $33.9B 的非经营性公允价值变动把净亏损直接推到 $41.97B——五分之四的“巨亏”都在经营线以下。(数据:Reuters / S-1 草案;图:SweetValueLab)
这里的会计悖论究竟是怎么运作的?
现代硅谷超级独角兽在未上市前,往往通过可转换票据(Convertible Notes)或包含估值赎回条款的优先融资工具融钱。投资人(如亚马逊、谷歌)把数百亿美元借给 Anthropic,约定未来上市时按一定折价转成普通股股票。
按照美国通用会计准则(GAAP,具体如 ASC 470-20 规则):
- 这种可转债在上市前必须作为公司的负债,并按照当前市场公允价值(Fair Value)进行逐期重估。
- 当 Anthropic 在全球一级市场炙手可热、估值从几百亿向万亿美元狂飙时,这些可转债在未来能兑现的股票价值就跟着暴涨——也就是说,公司的“债务公允价值”大幅增加了!
- GAAP 准则硬性规定:负债的增值,必须在当期利润表上记作一笔同等金额的“账面亏损”!
这就是现代科技金融里最反直觉的一幕:公司越受资本认可、估值越暴涨,它在账面上被迫确认的“非现金亏损”就越庞大!
实际扣除这笔 720 亿的重估账面减值后,Anthropic 在 2026 年上半年的实际经营性亏损(Operating Loss)只有约 87 亿美元。
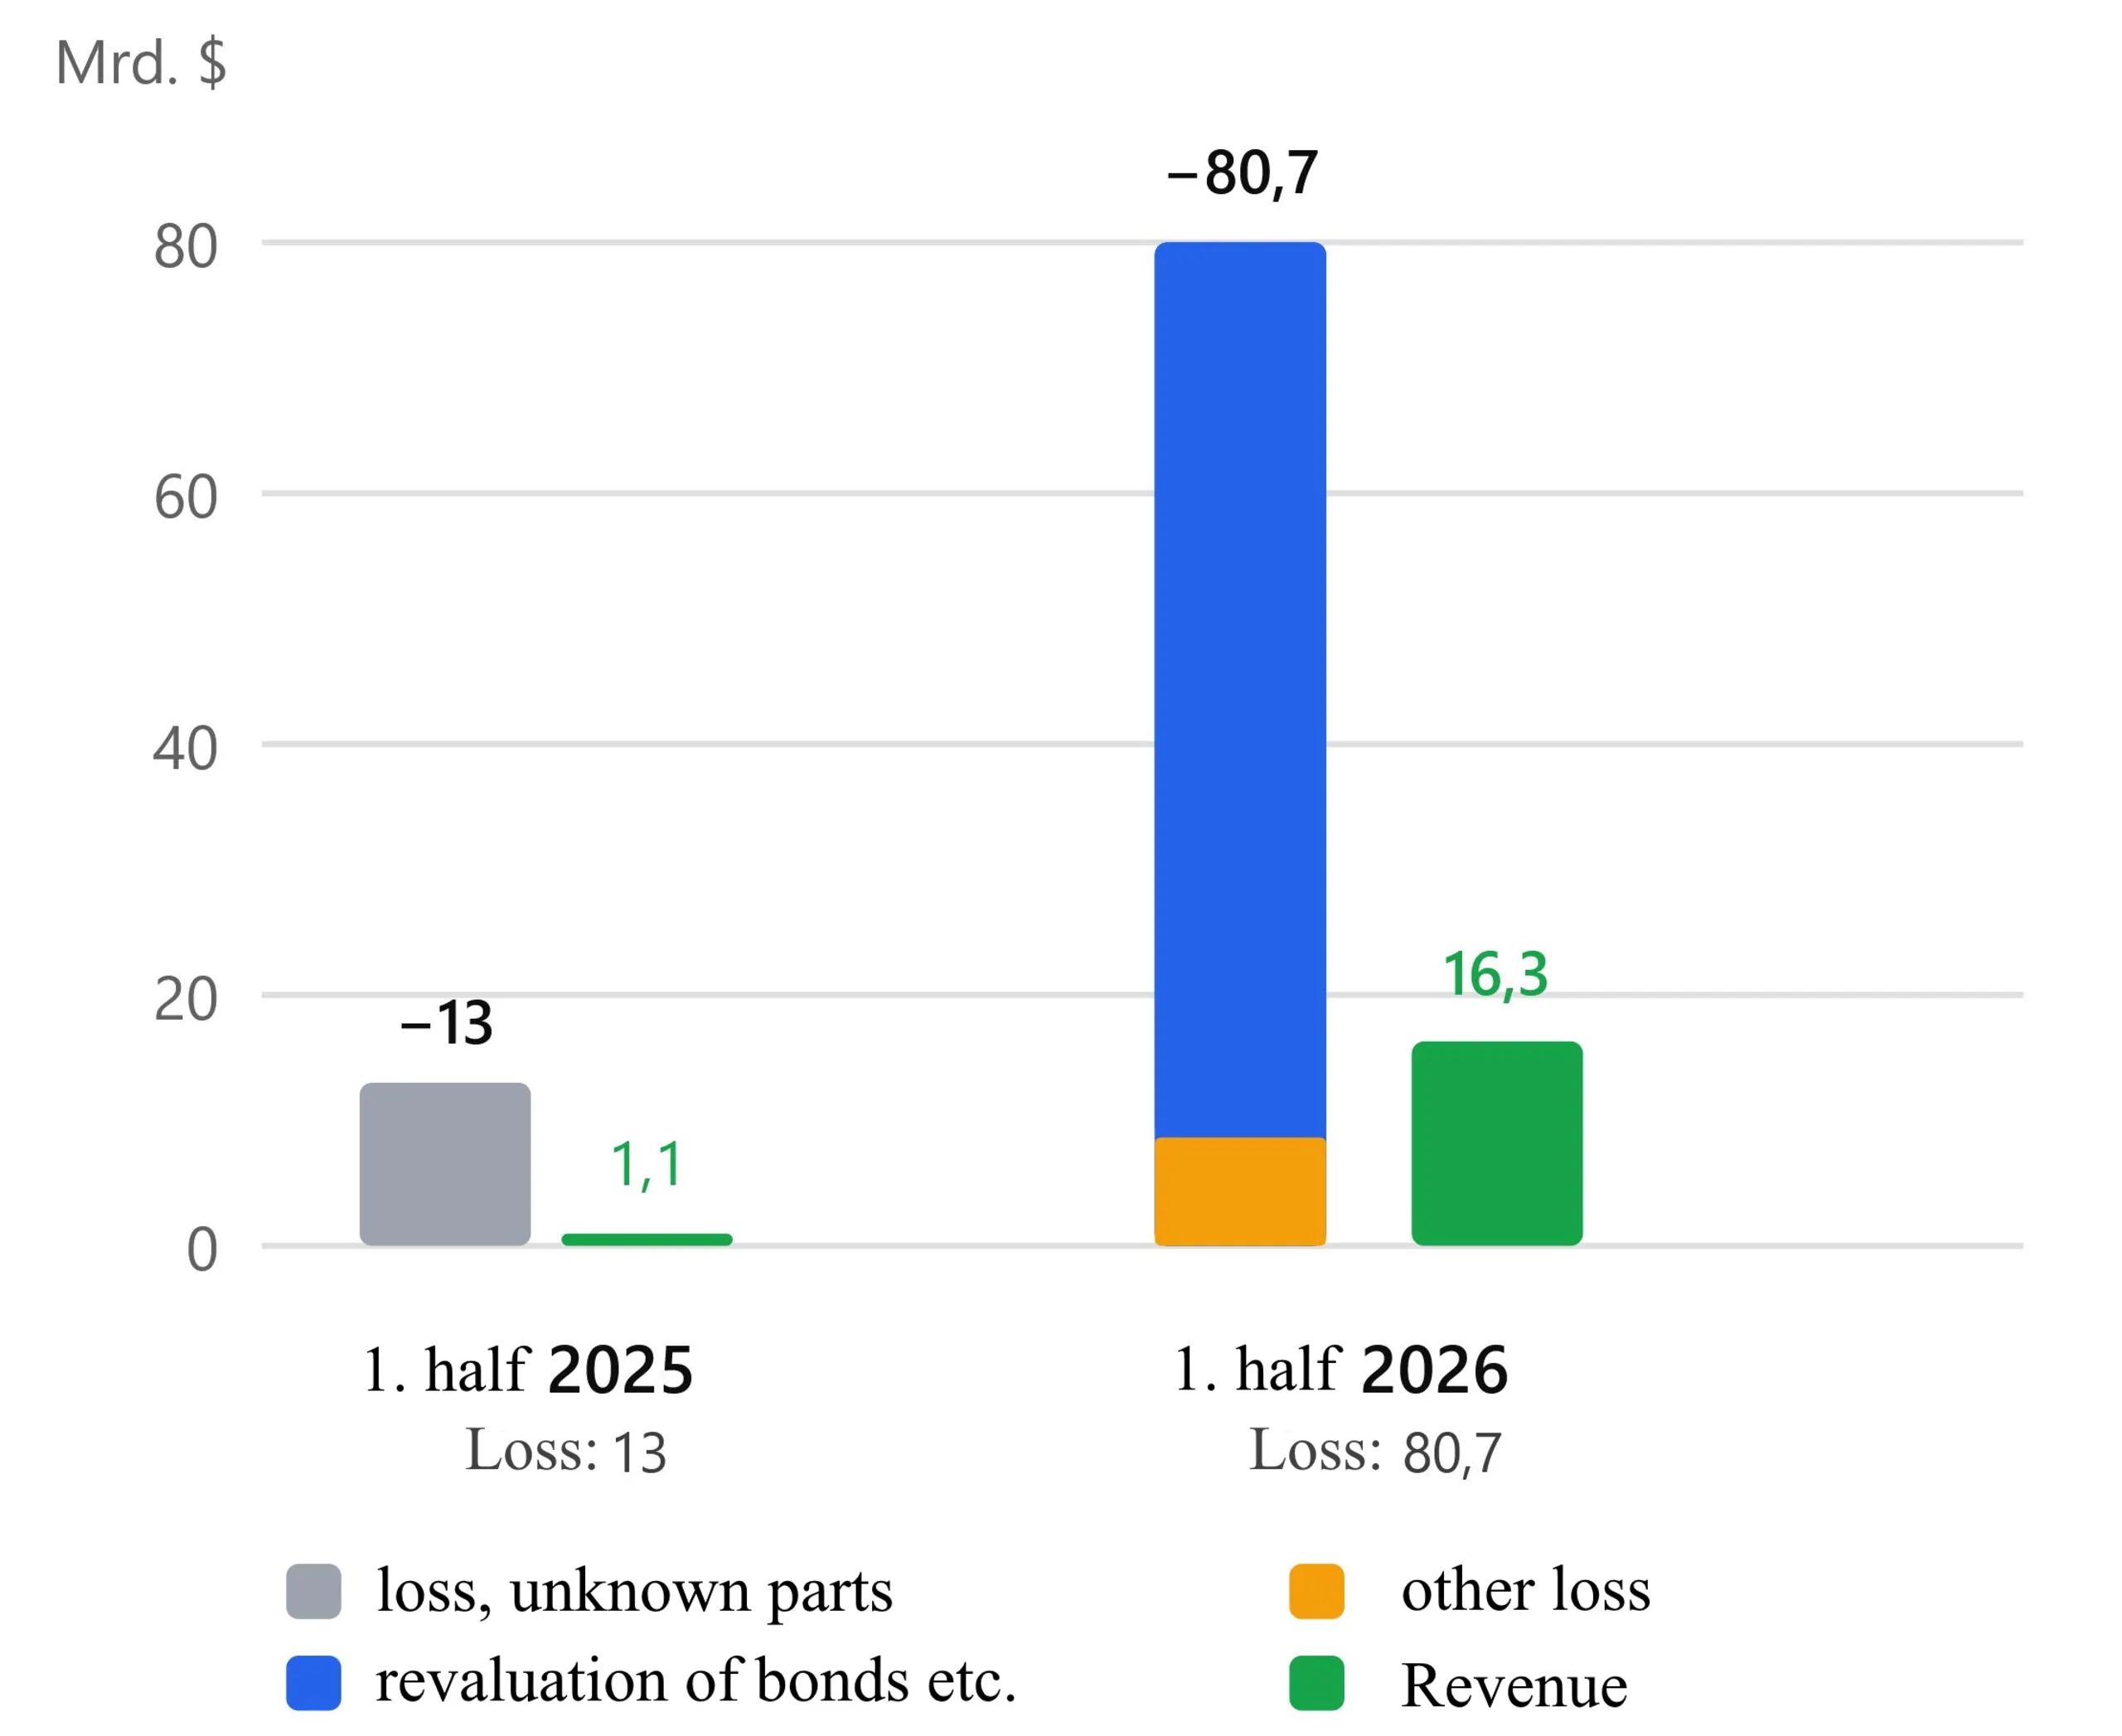
图 2H1 2025 与 H1 2026 营收与净亏损对比:营收实现近 15 倍跃升,账面净亏损飙升的主因是百亿美元级可转债重估计提。(数据:Reuters;图:Notebookcheck)
这套把戏甚至不是第一次出现:2025 年全年,Anthropic 营收 45.9 亿美元,经营亏损 80.6 亿美元,而最终端出来的净亏损同样高达 419.7 亿美元(其中约 340 亿美元是同类重估)。隔壁的 OpenAI 同样如此,2025 年净亏约 390 亿美元中,有约 300 亿美元是这类一次性记账。
一旦公司敲钟上市,所有可转债全部转为普通股股票,这个“亏损放大器”将在一夜之间彻底清零,报表也会瞬间干净。
二、真正的关键指标:从“烧钱买增长”到“效率转正”
如果剥离掉会计幻象,Anthropic 的底层商业机器运转得究竟如何?答案是:极其惊人,且正在发生质的转变。
1. 营收 15 倍暴涨与体量跨越
2025 年上半年,Anthropic 的营收仅为 11 亿美元;到了 2026 年上半年,这一数字直接跳升至 163 亿美元,同比增幅达到 近 15 倍。
仅仅今年上半年的收入,就已经是 2025 全年营收(45.9 亿美元)的 3.5 倍以上。这种扩张斜率,在整个现代商业史上几乎找不出第二个对标者。
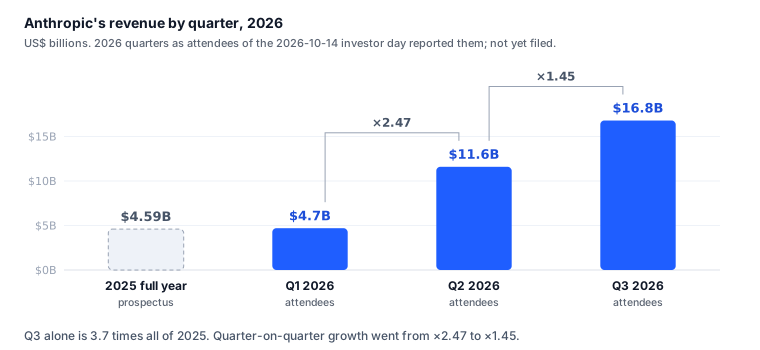
图 3季度营收走势:Q1 $4.7B ➔ Q2 $11.6B ➔ Q3 $16.8B。Q3 单季营收已达到 2025 全年的 3.7 倍。(数据:Reuters / S-1 草案;图:SweetValueLab)
2. “增速放缓”的深层博弈
外界在讨论草案时,另一大争议在于“环比增长失速”:
- Q1 ➔ Q2 的环比增速曾高达 +145%;
- 但 Q2 ➔ Q3 的环比增速骤降至 +45%,足足掉了 100 个百分点。
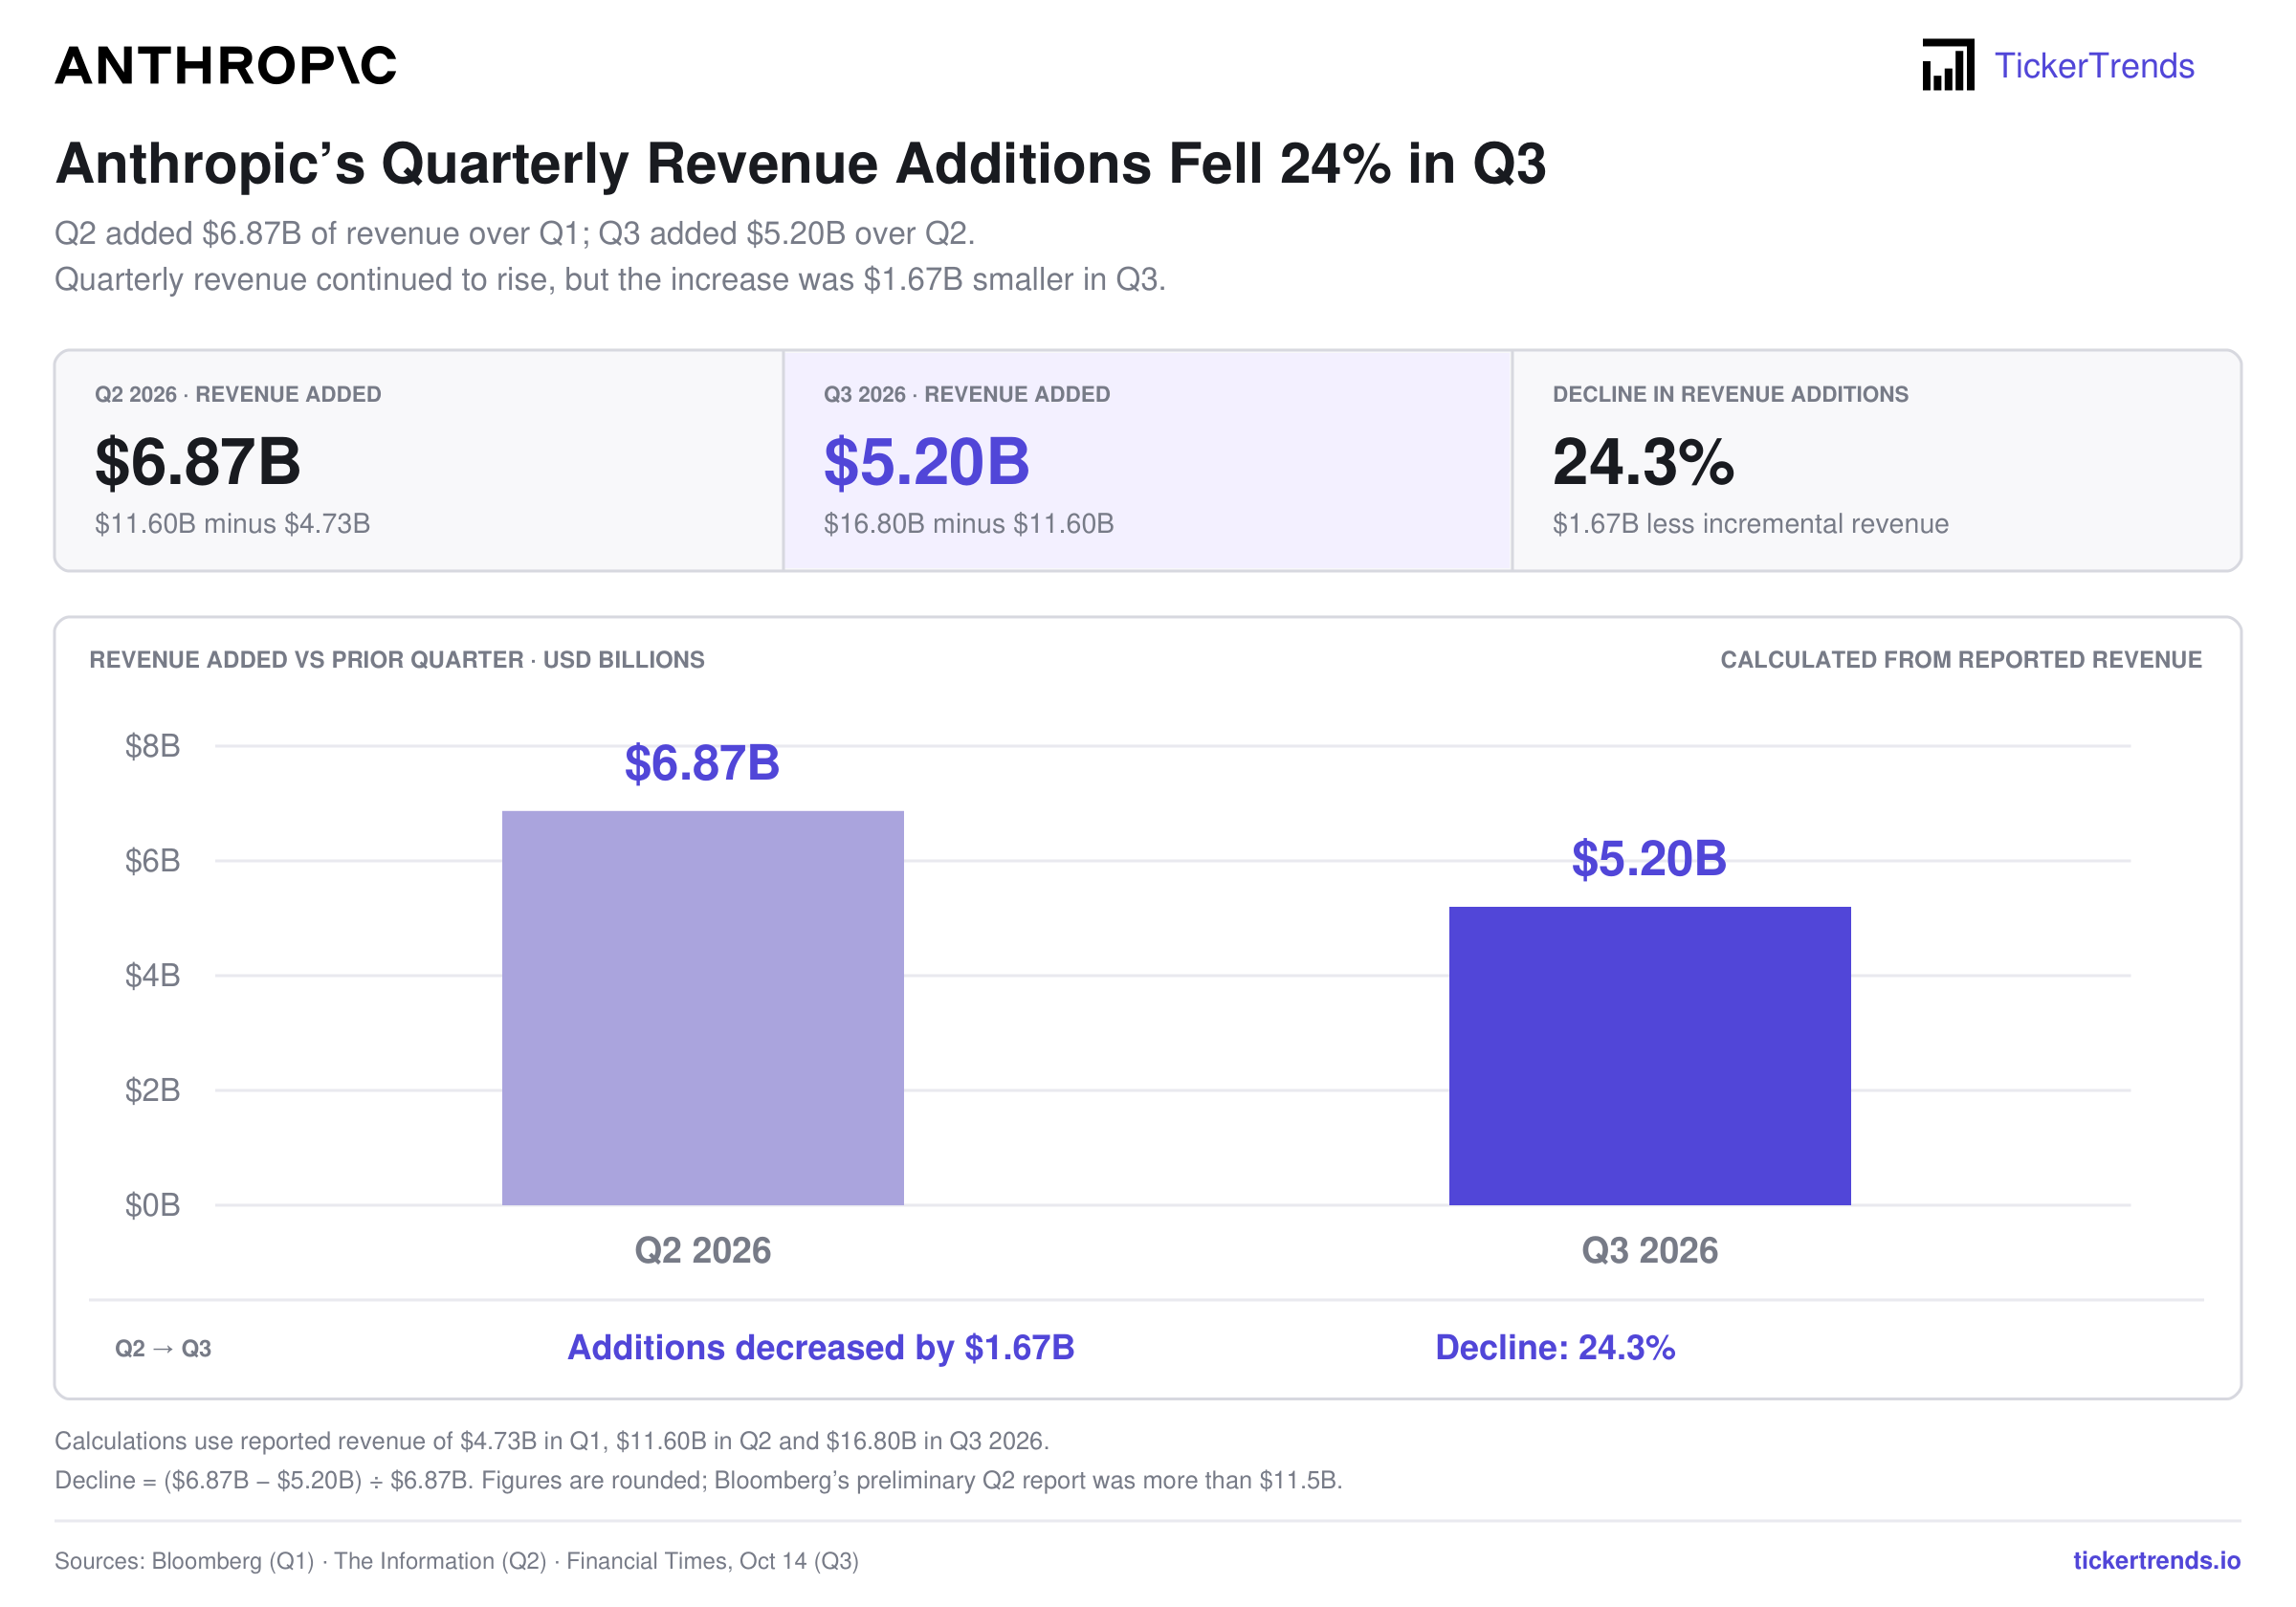
图 4季度环比增速走势图:从 Q2 的超高速爆发到 Q3 出现明显的台阶式放缓。(数据:FT / Reuters;图:TickerTrends)
很多人把这解读为大模型需求见顶,但真实原因更具有战略意味:
据《The Information》披露,此前有外部机构利用 API 提取 Claude 输出进行模型蒸馏(Distillation),这类业务曾贡献了 Anthropic 约 5%–7% 的收入。在三季度,Anthropic 主动收紧了反蒸馏技术风控措施,宁可自断一臂让这部分短期流水下滑,也坚决不给竞争对手抄作业的空间。这种主动牺牲增速换取技术护城河的动作,恰恰说明管理层在为上市后的长期壁垒布局。
3. 最震撼的指标:每 1 美元算力产出 1.70 美元
如果说营收增速放缓是预期内的,那么这份 S-1 草案里最让华尔街投行兴奋的,是下面这张算力投入产出比曲线:
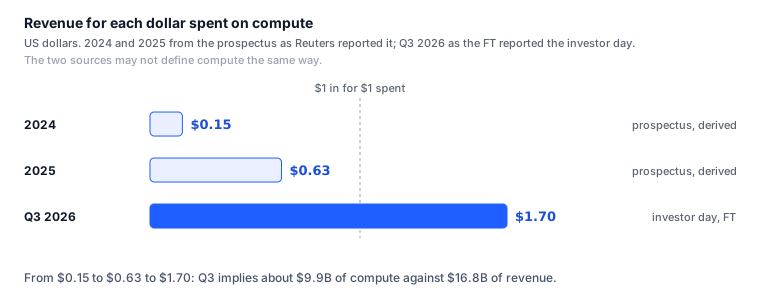
图 5单位算力创收效率变革:每投入 1 美元算力所撬动的收入,从 2024 年的 $0.15 飙升至 2025 年的 $0.63,并在 2026 年 Q3 达到惊人的 $1.70。(数据:Reuters / S-1 草案;图:SweetValueLab)
- 2024 年:每花 1 美元算力,只能带回 0.15 美元 营收(典型的纯烧钱预训练期);
- 2025 年:每花 1 美元算力,收回 0.63 美元;
- 2026 年 Q3:每花 1 美元算力,已经能收回 1.70 美元 营收!
算力资本开支终于从单纯的“成本中心”,蜕变成了具备强大经营杠杆的“利润发生器”。也正因如此,Anthropic 在 2026 年 Q2(调整后经营利润约 +5.59 亿美元)和 Q3(调整后经营利润率达 11%)已经实现了连续两个季度的调整后营业盈利,现金流已实现自我造血!
这就是为什么我们说:现在的 Anthropic,正处于它成立以来财务最健康的巅峰状态。
三、千亿美元锁链与巨头的“闭环资本学”
尽管业务开始造血,但在招股书中,另一个天文数字依然揭示了这场 AI 战争的凶险——算力采购硬性承诺。
草案披露,Anthropic 签署的算力长期采购协议总额高达 5,180 亿美元(跨度约 10 年),随着最新扩容谈判推进,这一数字已进一步冲至 6,000 亿美元以上,甚至可能触及 7,500 亿美元。
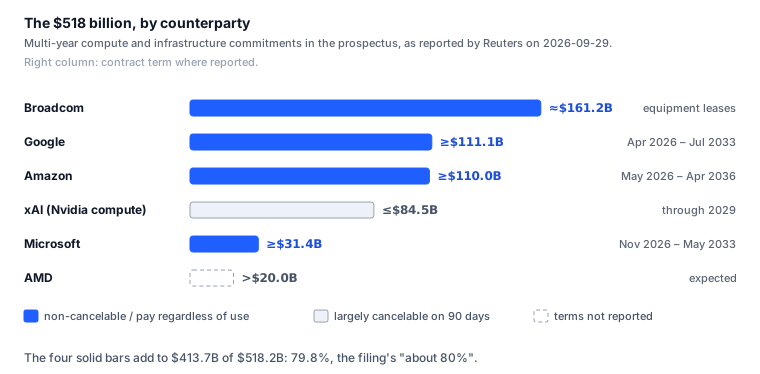
图 65,180 亿美元算力硬性承诺对手方分布:Broadcom、Google、Amazon、Microsoft 四家合计 $413.7B(占比近 80%)属于完全不可撤销的死合同。(数据:Reuters / S-1 草案;图:SweetValueLab)
细看对手方分布:
- 博通(Broadcom):约 $161B(自研定制 ASIC 算力集群);
- 谷歌(Google):不低于 $111B(TPU 算力采购);
- 亚马逊(Amazon):不低于 $110B(AWS Trainium 及云算力);
- xAI:不超过 $84.5B;
- 微软(Microsoft):不低于 $31.4B;
- AMD:超 $20B。
这其中,前四家巨头累计 4,137 亿美元(占比近 80%)全部属于“不可取消协议(Take-or-pay)”。
这揭示了硅谷当前最魔幻的循环经济学:
2025 年,Anthropic 有整整 47% 的销售收入 是直接经由亚马逊 AWS 和谷歌云的渠道卖给客户的。
也就是说,亚马逊和谷歌既是 Anthropic 的大股东(亚马逊持股约 15%–21%,谷歌持股约 14%),又是它最大的算力提供商,还是它最重要的分销商,同时还在自己研发竞品模型(Titan/Gemini)。
这种“你投我钱、买你的云、你帮我卖”的嵌套模式,虽在早期催熟了千亿业务,但也埋下了极高的集中度风险:
S-1 显示,两家最大客户就贡献了 2026 上半年总营收的近 20%(2025 年占比更是高达 25%),且双方并没有长期绑定合约。就在 10 月中旬,知名 AI 编程独角兽 Replit 刚刚宣布将其默认底层模型从 Claude 切到了 OpenAI——大客户若产生背离,将直接对季度数据产生肉眼可见的震荡。
四、IPO 倒计时:招股书里的“非常规”排期与特权
为迎接即将到来的公开募股,Anthropic 已经密集推进了一套极其标准、却又暗藏玄机的筹备动作:
| 关键 IPO 筹备动作 | Anthropic 落地执行现状 | 战略与治理含义 |
|---|---|---|
| 保密递交 S-1 | ✅ 已于 2026-06-01 秘密递交,近期泄漏的为修订草案 | 符合美国《JOBS 法案》允许的新兴成长型科技公司保密审核规则 |
| 清理 Cap Table | ✅ 账面计提 $72B 冲刺收尾 | 一旦挂牌敲钟,可转债按约定转为普通股,上市后报表彻底出清 |
| 创始人绝对控制权加固 | ✅ 设立 5 层复杂股权 + Founder LLC + LTBT 信托 | 7 位创始人仅持股约 14%,但通过 Founder LLC 持有具备超额投票权的 Class F 股,牢牢控制 50.1% 多数投票权,保留共益企业(PBC)架构 |
| 老股东老股套现安排 | ✅ 据报道允许早期股东在 IPO 挂牌时减持套现 | 刻意区别于 SpaceX 挂牌时锁死老股的做法,以此安抚并回馈早期参与巨额注资的风险资本 |
| 投行承销团组建 | ✅ 四大行联合挂帅 | 摩根士丹利(Morgan Stanley)、高盛(Goldman Sachs)、摩根大通(JPMorgan)与花旗(Citi)共同护航 |
| 预热路演与挂牌时间 | 🔄 密集筹备中 | 10 月 14 日已在旧金山举办闭门“投资者日(Investor Day)”,分发印有“Thinking”的鸭舌帽;市场传闻预计将于 11 月 9 日当周启动全美路演,目标在感恩节(11 月 26 日)前夕挂牌纳斯达克 |
招股书奇观:80 页的“灭世风险警告”
在整整 261 页的招股书里,常规公司用来披露财务和市场策略,而 Anthropic 竟花了整整 80 页 的惊人篇幅,巨细靡遗地阐述技术与伦理的“风险因素”。
文件中破天荒地白纸黑字写道:“高级人工智能可能对全人类构成灾难性甚至存在性的生存风险(Catastrophic and Existential Risks)。” 这种由创始人 Dario Amodei 及其团队坚持保留的有效利他主义(EA)与合规底色,在万亿美元级的资本盛宴前,显得既荒诞又极其严肃。
五、估值与情景演绎:华尔街会买单吗?
此前,市场对 Anthropic 的 IPO 预期一度炒到了 2 万亿美元($2T) 的天际线(对应 2025 全年营收高达 436 倍市销率)。但随着 Q3 环比增速从 145% 放缓至 45%,资本市场的定价天平正在发生微妙重构:
| 演绎情景 | 发生概率 | 宏观与基本面触发门槛 | 估值与市场表现研判 |
|---|---|---|---|
| 基准情景 (平稳定价) |
~55% | • 10 月底公开的最终版 S-1 证实可转债已顺利完成转股出清; • 11 月中旬路演获得主流公募与主权财富基金健康超额认购; • 市场全面接纳其“Q3 调整后经营利润率达 11%”的盈利质量,消化增速回落。 |
IPO 估值区间在 $1.5T 至 $2.0T 之间达成共识。 按 Q3 年化营收(约 $67B)计算,P/S 估值倍数降至约 22–30 倍,处于巨头溢价合理区间。上市首日表现可能类似 SpaceX(挂牌后经历 15%–20% 的筹码换手博弈,随后在支撑位企稳)。 |
| 上行情景 (热情追捧) |
~25% | • 公开版 GAAP 财报展示出比预期更丰沛的自由现金流; • 新一代前沿模型(Claude 3.8 / 4.0 系列)在企业级编程及代理智能(Agentic AI)市场上形成断代式碾压; • 美联储年末降息预期升温,科技流动性再度充沛。 |
挂牌定价冲击 $2.0T 顶格区间,认购倍数超 15 倍,上市首日受到全球长线机构资金无差别建仓。 |
| 下行情景 (估值压缩) |
~20% | • Q4 营收受收紧反蒸馏及大客户(如 Replit 类似事件)流失影响,环比增速滑落至 30% 以下; • 宏观高利率环境下,对万亿算力承诺($518B 资本开支)的可持续性产生广泛质疑; • 美股科技成长股整体出现系统性回调。 |
IPO 定价可能被强行压制在 $1.2T 至 $1.5T 区间,甚至公司与承销团可能选择缩减募资规模或推迟挂牌时间。 |
六、数据口径诚实说明(关键事实边界)
在评估上述分析时,必须清醒认识到当前数据的局限性:
- S-1 最终原文尚未完全对公众公开:当前数据全部源于《华尔街日报》、彭博社、路透社等一线权威财经媒体对 2026 年 10 月 20 日保密草案的直接引述与核验,最终 GAAP 正式披露可能存在微调;
- 2025 全年营收存在双口径冲突:华尔街日报披露的 2025 全年营收为 45.9 亿美元(净额确认法),而此前 CNBC 等媒体曾报道其年化 Run Rate 达到“约 100 亿美元”。这一差距大概率源于通过 AWS/GCP 分销时的“毛额 vs 净额确认(Gross vs Net Accounting)”差异,有待正式招股书公开版给出权威拆解;
- 两家前五客户的真实名称尚未解密:草案仅定性标注了两家非关联方大客户贡献了上半年约 20% 的收入,具体公司代码在正式版前仍属商业机密。
结语:大众看利润表,投行看现金流
大众习惯盯着利润表最底部的净亏损一惊一乍,惊呼“807 亿巨亏”;而深谙资本运作逻辑的华尔街投行与主权基金,早已在计算它的算力投资回报率($1 算力 ➔ $1.7 营收)以及经调整后连续两个季度盈利的造血飞轮。
这 807 亿美元账面亏损的每一分重量,非但没有压弯 Anthropic,反而印证了一级市场对其估值狂飙的贪婪渴望。当它带着 261 页招股书、不可撤销的千亿算力锁链以及仅存 14% 股份却掌控大局的创始人信托走向纳斯达克时,商业史上最大规模的一场 AI 资本赌局,才刚刚拉开大幕。
主要信息来源与核验索引
- Reuters 深度报道 (2026-10-20):Anthropic recorded net loss over $80 billion in first half
- TechStartups 跟踪核实:Anthropic posts staggering $80.7B net loss ahead of IPO
- Notebookcheck 财报分析:Anthropic reports $80.7 billion loss in H1 2026 but continues to grow
- Fortune 专题:Anthropic IPO S-1 prospectus income statement insights
- SweetValueLab 拆账图解:Anthropic IPO Prospectus Numbers
- TickerTrends 数据观察:Anthropic’s Q3 revenue growth slowed
- CryptoBriefing 报道:Anthropic IPO draft revenue and net loss breakdown
- Luminix 产业研报:What do we know about the Anthropic IPO
封面图片:Hanna Pad / Pexels
- 标题: 亏损 807 亿的 Anthropic,为什么正处于它历史上最健康的时刻?
- 作者: AdenXie
- 创建于 : 2026-10-23 01:30:00
- 更新于 : 2026-10-23 01:30:00
- 链接: https://blog.adenxie.com.cn/2026/10/23/2026-10-23-anthropic-loss-ipo/
- 版权声明: 版权所有 © AdenXie,禁止转载。