• 每日简报|2026-09-21:全球再紧缩叠加能源风险,中美转向危机管控

    每日简报|2026-09-21:全球再紧缩叠加能源风险,中美转向危机管控

    今日主线

    过去24小时最清晰的共同主线,是全球政策从“托增长”进一步转向“控风险”。美联储、欧洲央行和日本央行近期同步偏鹰,利率与汇率重新成为资产定价的核心约束;中国在外部利差压力下维持LPR不变,同时容许人民币更快升值,为本周中美元首会晤提供更稳定的金融背景。科技竞争也出现类似变化:中美开始讨论AI国家安全事件通报机制,把竞争延伸到危机管理;与此同时,霍尔木兹海峡可追踪航运仍远低于战前水平,能源风险继续通过通胀预期影响货币政策。市场面对的已不是单一事件,而是利率、汇率、AI竞争与能源供应链相互强化的组合。
  • Jev 为什么火了:当 AI 不再写答案,而是替软件做判断

    Jev 为什么火了:当 AI 不再写答案,而是替软件做判断

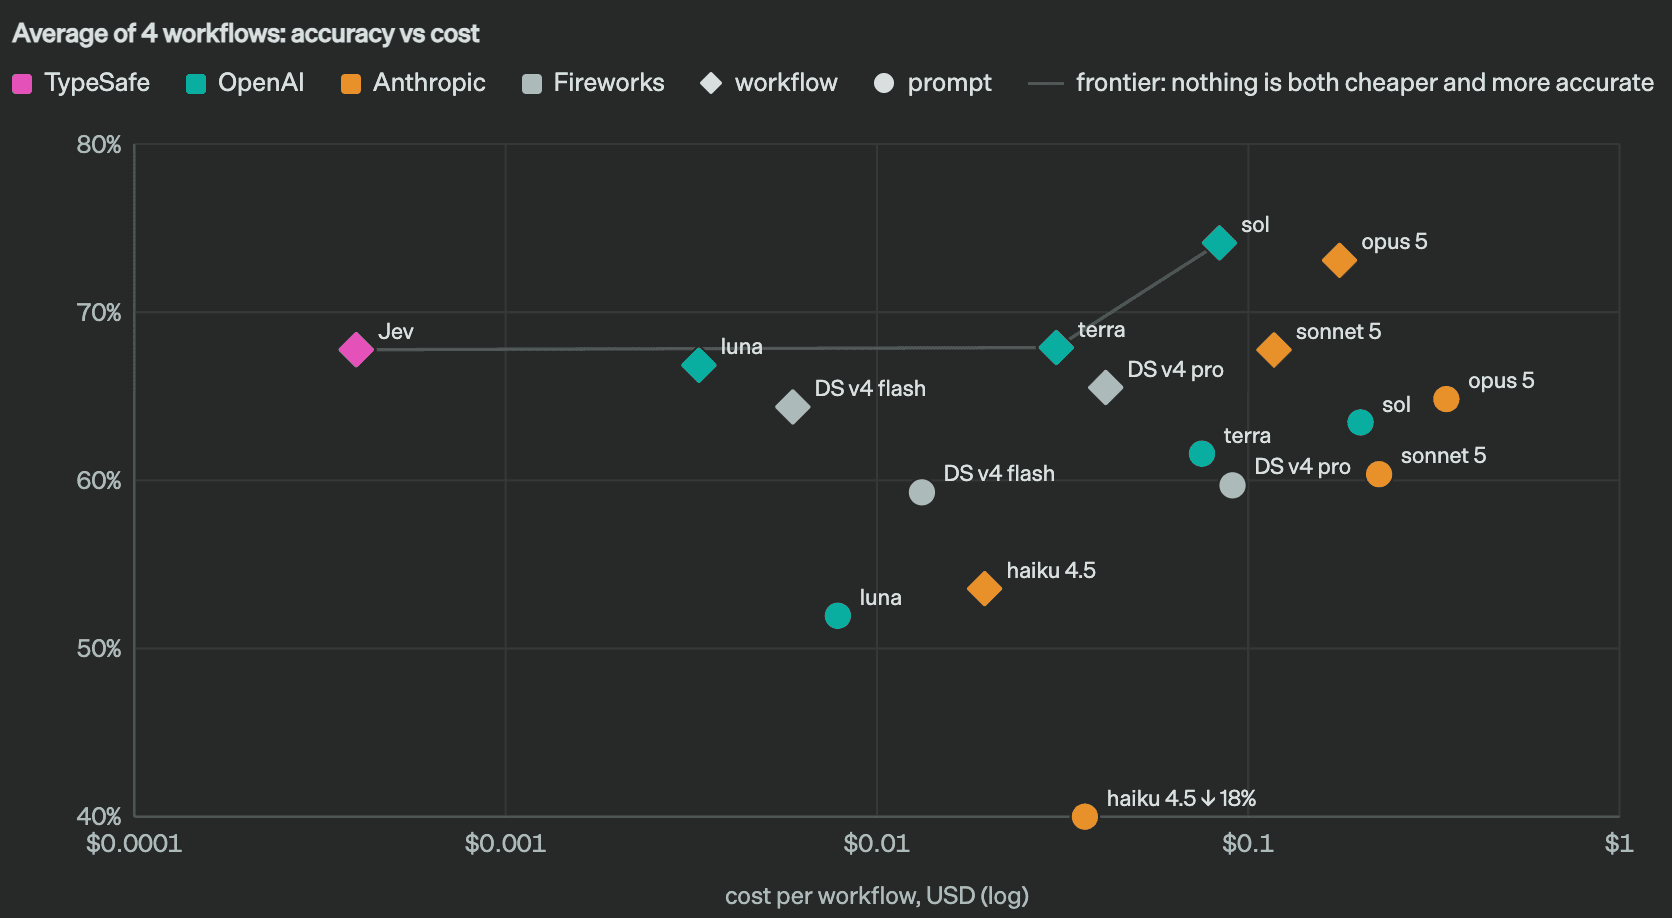
    TypeSafe AI 官方评测图:Jev 与其他模型在工作流准确率和成本上的对比 图源:TypeSafe AI 的 Jev 发布文章。这是公司自己的工作流评测图,具体比较条件和限制见下文。 一封邮件来了:“你们扣了我两次钱。如果今天不处理,我就去投诉。”客服系统接下来要做的事并不神秘:识别这是账单问题,判断是否紧急,找到订单,再决定交给谁。过去,我们...
  • 每日简报|2026-09-20:沙特遇袭与中美会谈牵动能源和科技预期

    每日简报|2026-09-20:沙特遇袭与中美会谈牵动能源和科技预期

    今日主线

    9月19日的新进展将两类风险同时推向市场:一边是也门胡塞武装声称袭击沙特首都,利雅得机场附近出现烟柱,红海和海湾能源运输的脆弱性再受检验;另一边是中美财金官员敲定纽约会晤,人工智能安全与贸易议题进入下周高层外交前的议程。中国国内,平台经济反不正当竞争调查扩大,央行货币政策委员会成员提醒人工智能可能进一步放大“供强需弱”;海外 AI 企业则在新模型、安全承诺和上市预期之间权衡。共同主线是供给能力和安全风险变化很快,而需求、制度安排与政策协调能否跟上,将决定能源溢价、科技估值以及中国内需预期如何重新定价。周末交易较少,消息对价格的完整影响仍待新一周市场开盘验证。此前市场已在担心能源价格上行与融资成本偏高同时挤压企业利润;这次新增的袭击风险、监管动作和外交安排,使投资者必须分别判断即时供应冲击与较慢的制度变化。标题所指的是预期变化,而不是已发生的价格走势。

  • 每日简报|2026-09-19:能源冲击与AI安全重塑风险定价

    每日简报|2026-09-19:能源冲击与AI安全重塑风险定价

    今日主线

    过去24小时,全球市场重新围绕“能源冲击—通胀—利率—风险偏好”展开定价:中东航运与能源运输仍处于高风险区,欧洲燃料价格和天然气价格上行,政策层面开始讨论对能源企业征收暴利税;日本央行将政策利率升至1.25%,进一步压缩全球资金的低成本日元融资空间;中国在贷款利率连续第16个月预期不变的同时,继续依靠产业升级和结构性政策托底内需;AI方面,OpenAI遭遇一场在漏洞赏金框架下完成的“伦理攻击”测试,显示AI工具正在降低复杂网络攻击门槛。共同主线是:供给端冲击正在抬高名义增长和政策不确定性,而科技安全事件又把高估值资产的监管折价重新推到台前。

  • 每日简报|2026-09-18:油价守住百元,全球政策转向防通胀

    每日简报|2026-09-18:油价守住百元,全球政策转向防通胀

    今日主线

    过去24小时最清晰的变化,是中东能源冲击正从商品市场进一步传导至全球货币政策、资产估值和产业政策。布伦特原油虽从高位回落,但仍守在每桶100美元上方;美联储刚刚完成三年来首次加息,英国央行也明确警告,如果能源冲击继续推升通胀及工资价格的二轮效应,政策可能需要进一步收紧。与此同时,AI行业开始把模型失配从内部研究问题变成制度化披露事项,中国则继续把先进制造、AI与制造业融合及供应链自主可控置于经济转型核心。地缘层面,红海与曼德海峡风险迫使中国更直接介入伊朗、沙特和胡塞武装之间的斡旋。市场正在重新面对一个熟悉但更复杂的组合:能源供给约束、利率更高更久、科技资本开支仍强,以及主要经济体强化产业安全。

  • 每日简报|2026-09-17:美联储重启加息,油路与AI监管同步收紧

    每日简报|2026-09-17:美联储重启加息,油路与AI监管同步收紧

    今日主线

    过去24小时最重要的变化,是全球宏观环境从“等待通胀自然回落”进一步转向主动应对持续性供给与价格压力。美联储在9月16日加息25个基点,并明确多数官员预计年内还需继续收紧;与此同时,中东石油运输仍处于异常脆弱状态,沙特虽通过阿曼增加转运令油价从高位回落,但霍尔木兹海峡通航量仍远低于正常水平。高能源成本与更高政策利率正在共同抬升企业融资、运输和生产成本。另一边,AI风险已从企业内部治理进入联合国和美国政治议程,而中国平陆运河正式通航,则体现出以基础设施降低西部物流成本、强化面向东盟开放的长期政策方向。市场今天面对的核心问题,不再只是增长强弱,而是通胀、地缘供给、资本成本与科技治理同时收紧时,资产估值需要多大的风险补偿。

  • 每日简报|2026-09-16:油价与债息共振,全球风险资产再定价
  • 每日简报|2026-09-15:油价高企逼近加息,AI估值骤然重估

    每日简报|2026-09-15:油价高企逼近加息,AI估值骤然重估

    今日主线

    过去24小时,全球市场的核心矛盾进一步从“增长放缓”转向“高能源价格与重新收紧的金融条件同时发生”。中东冲突持续扰动沙特替代输油通道,布伦特原油重新稳定在每桶100美元上方;美国10年期国债收益率一度突破5%,市场已把本周美联储加息25个基点视为大概率事件。与此同时,AI板块遭遇一次罕见的“安全治理冲击”:Anthropic、OpenAI和xAI领导者对前沿模型失控风险的警告直接传导到芯片股估值。中国方面,8月新增人民币贷款仅600亿元,居民贷款连续第六个月收缩,显示宽松流动性并未完全转化为内生融资需求。地缘政治上,乌克兰对美方提出的能源设施停火方案表达有条件支持,为持续多年的能源基础设施互袭提供了有限但值得观察的降级窗口。今天市场需要同时评估油价、利率、科技估值、中国内需和战争风险溢价之间的联动。

123456…9